주택담보대출 금리는 지표 하나로 정해지지 않는데요. 은행연합회 비교공시 용어설명은 대출금리를 기준금리와 가산금리, 가감조정금리 세 조각으로 나눠 제시합니다. 기사에 실린 금리는 이 세 조각이 이미 합쳐진 결과입니다.
그래서 금리가 올랐다는 말을 들을 때마다 확인할 자리가 달라집니다. 어느 조각이 움직였는지 모르면 다음에 같은 소식이 나와도 같은 자리에서 또 헤매게 됩니다. 조각을 가르는 법부터 정리해 보겠습니다.
1. 대출금리를 가르는 세 조각
은행연합회 주택담보대출 비교공시 용어설명은 대출금리를 기준금리 + 가산금리 - 가감조정금리로 제시합니다. 세 조각은 정해지는 주체가 서로 다릅니다.
기준금리는 약정에 적힌 지표를 그대로 따라옵니다. 가산금리는 은행이 신용과 담보를 반영해 얹는 부분이구요, 가감조정금리는 거래실적 등으로 깎아 주는 부분입니다.
조각별로 움직이는 이유가 다르니, 같은 지표를 쓰는 두 사람도 최종 금리가 같지 않습니다. 기준금리가 그대로인데 체감 금리가 올랐다면 나머지 두 조각을 봐야 합니다.
2. 지표는 종류가 나뉜다
COFIX는 이름이 하나지만 종류가 나뉘는데요. 은행연합회가 2026년 10월 15일 공시한 2026년 9월 대상 COFIX는 아래와 같습니다.
| 구분 | 금리 | 성격 |
|---|---|---|
| 신규취급액기준 | 3.43% | 그 달 새로 조달한 자금의 금리 |
| 잔액기준 | 3.15% | 조달해 둔 자금 전체의 평균 |
| 신 잔액기준 | 2.79% | 포함 항목을 달리 잡은 잔액 평균 |
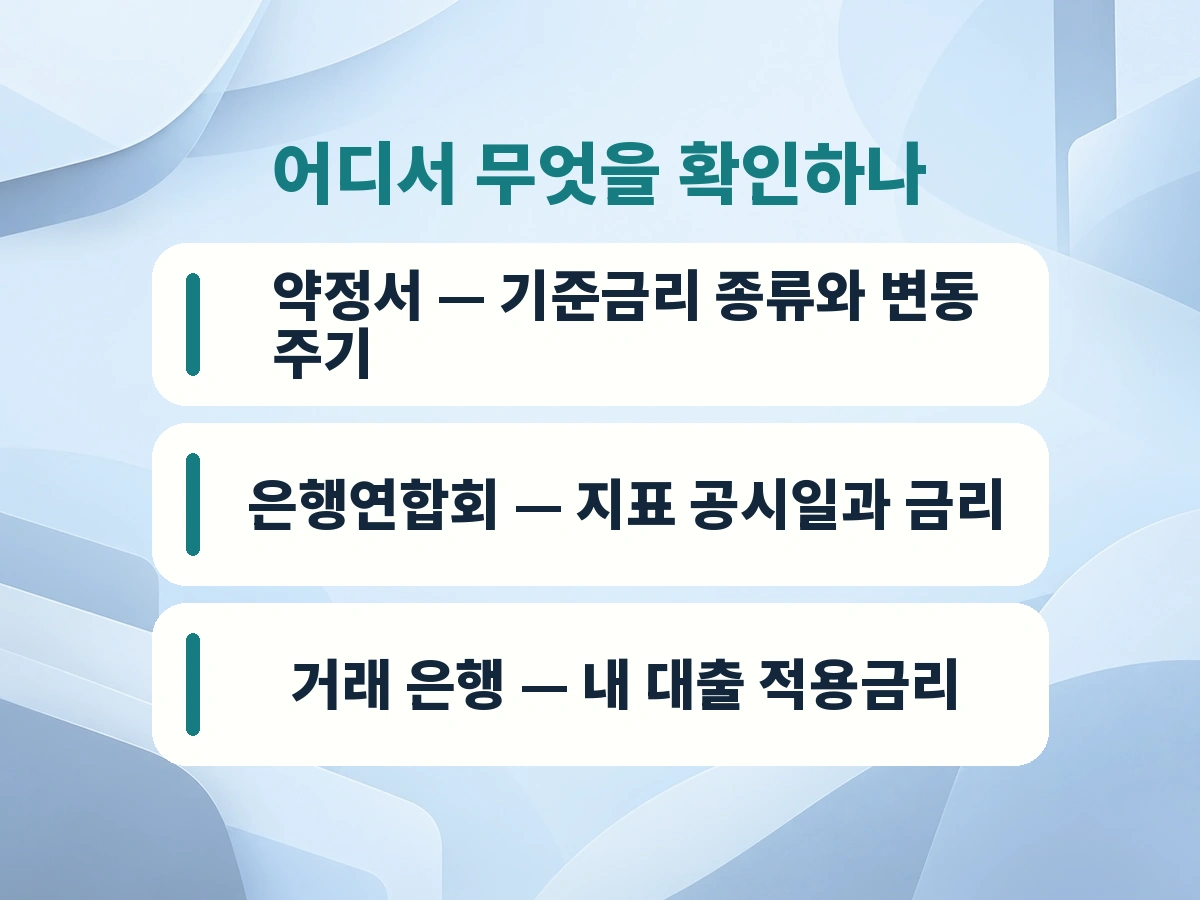
내 대출에 붙는 기준금리는 이 가운데 약정서에 적힌 한 종류입니다. 세 종류 중 낮은 쪽을 골라 쓸 수 있는 구조가 아닙니다.
단기 COFIX는 2026년 10월 14일 공시 기준 3.43%이며, 다음 공시일은 2026년 10월 21일로 표시됩니다. 공시 주기가 지표마다 다르다는 점도 함께 봐 두면 좋습니다.
3. 공시된 금리는 평균이다
은행연합회 비교공시는 공시 직전 1개월 동안 새로 취급한 대출이나 직전월 말 잔액의 평균금리입니다. 은행연합회도 실제 취급 시점의 적용금리와 차이가 날 수 있다고 안내합니다.
평균은 은행을 비교할 때 쓰는 자료입니다. 내 대출의 확정 금리를 확인하는 자료는 아니거든요. 어느 은행이 대체로 낮은 편인지 가려 보는 데까지가 이 자료의 몫입니다.
공시 화면의 금리를 적어 두고 상담을 받으면 다른 금리가 나오는 일이 흔합니다. 신용과 담보, 거래실적이 사람마다 다르기 때문입니다.
4. 공시일과 금리가 바뀌는 날은 다르다
공시일은 지표가 새로 발표되는 날입니다. 모든 차주의 금리가 그날 일제히 바뀌는 날이 아닌데요, 변동금리 대출은 약정에 적힌 금리 변동 주기에 따라 다시 계산됩니다.
주기가 돌아오는 날짜는 계약마다 다릅니다. 그래서 같은 지표를 쓰는 대출도 금리가 갱신되는 시점이 서로 어긋납니다.
약정서에서 확인할 것은 두 줄입니다. 기준금리 종류 한 줄과 변동 주기 한 줄이 내 금리가 언제 무엇을 따라 움직이는지를 정합니다.
5. 다음에 같은 소식이 나오면 어디를 보나
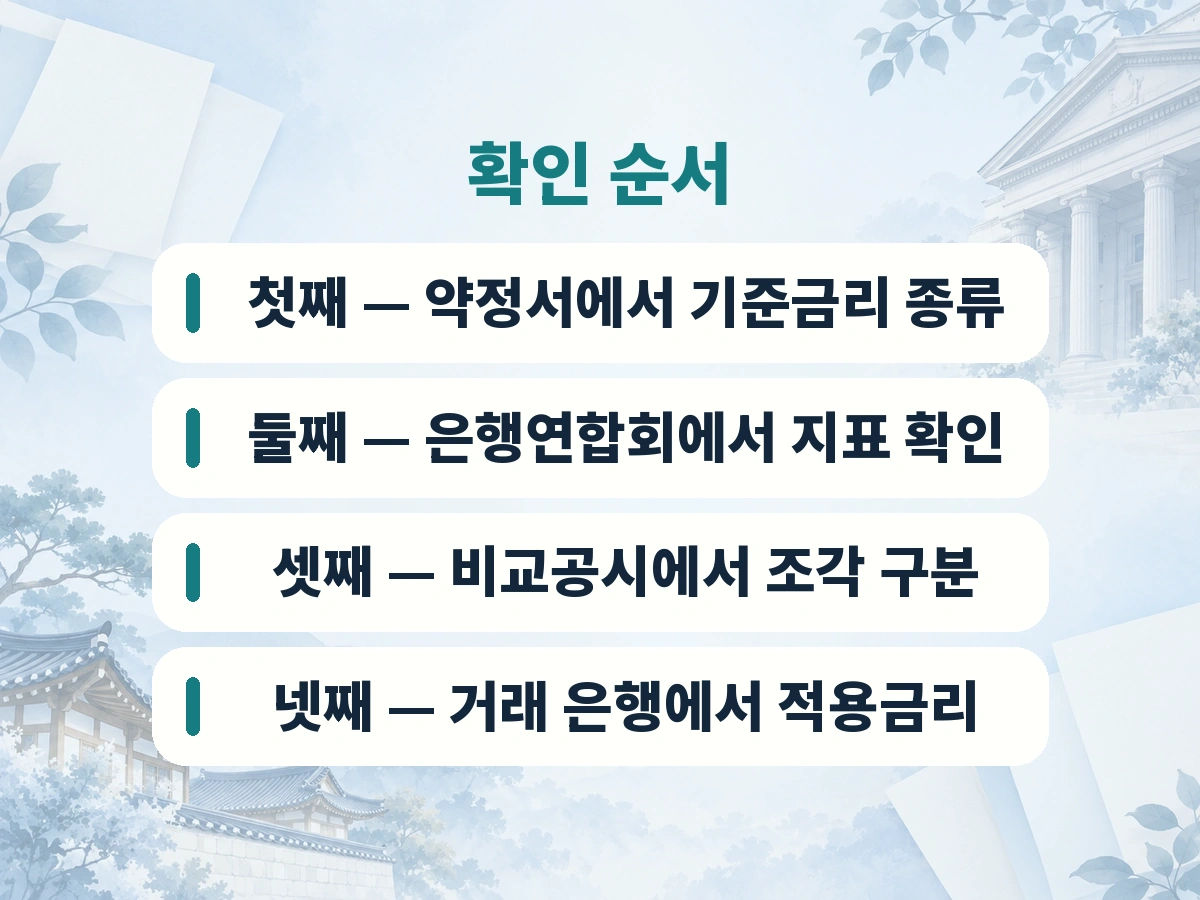
금리 소식은 앞으로도 반복됩니다. 그때마다 확인 순서를 다시 만들지 않으려면 자리를 외워 두는 편이 낫습니다. 지표가 바뀌어도 순서는 그대로 쓸 수 있습니다.
- 약정서에서 기준금리 종류와 변동 주기를 찾는다
- 은행연합회에서 같은 종류 지표의 공시일과 금리를 본다
- 비교공시에서 기준금리·가산금리·가감조정금리 구분을 본다
- 거래 은행에서 내 대출의 실제 적용금리를 확인한다
네 자리 가운데 마지막이 결론입니다. 앞의 세 자리는 그 결론을 읽을 수 있게 만드는 준비구요, 은행에서 확인한 적용금리가 내 금리입니다.
6. 약정서와 공시 화면에서 각각 볼 자리
확인할 자리가 두 곳으로 나뉘는데요. 약정서에서만 알 수 있는 것과 공시 화면에서만 알 수 있는 것이 섞여 있습니다. 둘을 바꿔 찾으면 아무리 들여다봐도 나오지 않습니다.
| 확인할 것 | 보는 곳 |
|---|---|
| 기준금리 종류 | 약정서 |
| 금리 변동 주기 | 약정서 |
| 지표의 공시일과 금리 | 은행연합회 공시 |
| 은행별 평균금리 비교 | 은행연합회 비교공시 |
| 내 대출의 실제 적용금리 | 거래 은행 |
약정서가 손에 없으면 은행 앱의 대출 상세 화면에서 같은 항목을 찾을 수 있습니다. 명칭이 조금씩 다를 수 있으니 기준금리라는 말이 들어간 항목부터 보시면 됩니다.
공시 화면은 지표와 평균을 보여 주는 자리까지입니다. 개인에게 적용되는 금리는 거래 은행에서만 확정되므로, 마지막 칸을 비워 두고 계산을 끝내지 않는 편이 좋습니다.
❓ 자주 묻는 질문
Q1. 공시된 COFIX가 곧 제 대출금리인가요?
아닙니다. 공시된 COFIX는 기준금리 자리에 들어가는 지표이고, 여기에 가산금리를 더하고 가감조정금리를 빼야 대출금리가 됩니다.
Q2. 세 종류 가운데 낮은 쪽을 골라 쓸 수 있나요?
고를 수 있는 구조가 아닙니다. 내 대출에 적용되는 종류는 약정서에 이미 적혀 있습니다.
Q3. 공시일에 제 금리도 함께 바뀌나요?
공시일은 지표가 발표되는 날입니다. 내 금리는 약정에 적힌 금리 변동 주기가 돌아올 때 다시 계산됩니다.
Q4. 비교공시 금리와 상담 금리가 다른 이유는 무엇인가요?
비교공시는 평균금리이기 때문입니다. 신용과 담보, 거래실적에 따라 개인에게 적용되는 금리는 달라집니다.
✅ 확인 전 셀프 체크
- 약정서에서 기준금리 종류를 확인했다
- 금리 변동 주기가 언제 돌아오는지 찾았다
- 대출금리를 세 조각으로 나눠 봤다
- 비교공시 금리가 평균이라는 점을 확인했다
- 실제 적용금리를 거래 은행에서 확인했다
은행연합회 COFIX 공시와 주택담보대출 비교공시 용어설명을 참고해 작성했습니다. 개인별 약정의 기준금리 종류와 가산금리·가감조정금리, 실제 적용금리는 공개 자료로 확인할 수 없어 단정하지 않았습니다. 개별 사안은 은행연합회 소비자포털이나 거래 은행을 통해 한 번 더 확인하시기 바랍니다.


0 댓글
소통은 환영! 욕설, 홍보성 댓글은 삭제됩니다~!!